
Equity, prépaiement ou dette : comment financer un projet carbone fondé sur la nature ?
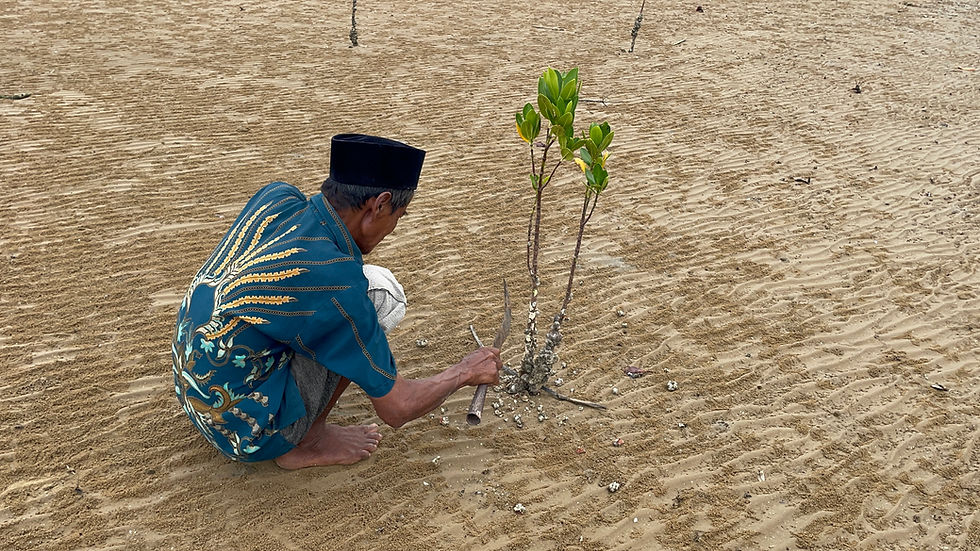
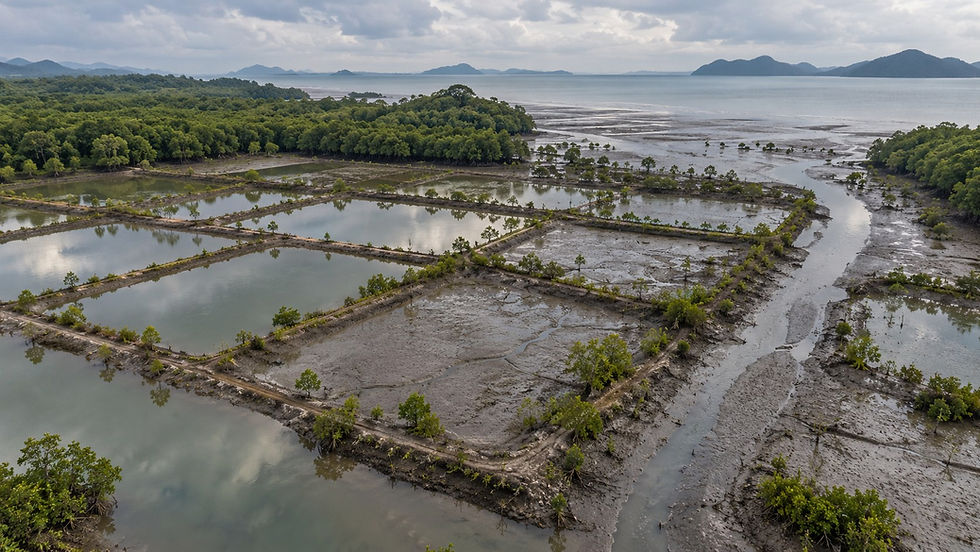
Une mangrove ne commence pas à générer des revenus le jour où l’on finance sa restauration. Il faut d’abord sécuriser les droits, travailler avec les communautés, rétablir les conditions écologiques, restaurer, mesurer, faire vérifier les résultats. L’argent sort avant que les crédits carbone puissent être vendus.
Ce décalage pose une question très concrète au développeur : qui finance la mise en place du projet, sa mise en œuvre et les frais associés, avant les premiers revenus carbone ? Et que demande-t-il en échange ?
Prendre une participation au capital, prépayer des crédits futurs ou prêter de l’argent répond à ce même besoin. Mais ces instruments ne répartissent ni le risque ni la valeur de la même manière. Le choix dépend à la fois de la maturité du projet et de ce que le développeur a déjà démontré.

Trois financements, trois engagements
En equity, l’investisseur devient copropriétaire du projet, généralement via une SPV, ou Special Purpose Vehicle : une société créée pour porter ce projet. Elle regroupe ses contrats, ses flux financiers et les droits qui lui sont attribués, notamment les droits carbone. Investir dans cette société de projet est différent d’investir dans l’entreprise du développeur, qui peut porter plusieurs projets.
L’investisseur en equity partage les gains futurs, mais il supporte les pertes avant les prêteurs. Il demande donc généralement un rendement plus élevé. Pour le développeur, le coût est une part du capital, des décisions et de la valeur future du projet.
Le prépaiement apporte de l’argent aujourd’hui contre des crédits carbone à livrer demain. Un acheteur, un fonds ou un intermédiaire peut ainsi financer les travaux. Le contrat peut prévoir un nombre fixe de crédits, ou une part des crédits effectivement délivrés : ce second mécanisme est appelé credit streaming. Le développeur garde son capital, mais engage une partie de ses crédits futurs.
Dans un contrat proportionnel, les livraisons suivent les crédits délivrés au titre de la séquestration nette vérifiée, pour un projet de restauration. Dans un contrat à volume fixe, le partage du risque dépend des protections négociées : report de livraison, réduction du volume dû ou plancher pour le développeur. À l’inverse, des obligations de remplacement ou de remboursement de l’avance peuvent faire porter davantage de risque au développeur.
La dette doit être remboursée en argent, avec des intérêts et un calendrier prévu au contrat. Dans les montages examinés ici, elle s’appuie sur un contrat de vente de crédits à un acheteur solide. Le prêteur peut prendre des garanties sur ces crédits et sur les sommes à recevoir. Cette protection peut lui permettre de prêter moins cher qu’un investisseur en equity, mais le projet doit pouvoir payer aux dates prévues.
Instrument | Ce que reçoit le financeur | Coût économique pour le développeur | Principal point de vigilance |
Equity | Part du projet et gains futurs | Part de propriété et des gains cédée, décisions partagées | Part du projet cédée et conditions de sortie |
Prépaiement | Crédits futurs ou part de la production | Prix de vente anticipée et obligations de livraison | Traitement du retard et de la sous-performance |
Dette | Capital et intérêts en argent | Intérêts, frais, garanties et argent mis en réserve | Capacité de paiement à chaque échéance |
Le prépaiement se situe souvent entre l’equity et la dette en matière de risque et de coût. Mais il faut lire le contrat : un prépaiement assorti de fortes garanties peut protéger davantage son financeur qu’un prêt peu sécurisé.
Comparer le même projet et le même besoin de financement
Prenons un projet qui a besoin de 10 M$ et prévoit 2 millions de crédits disponibles à la vente. Cela représente un coût de 5 $ par crédit. Retenons un prix de vente de 30 $, proche de la moyenne blue carbon de 29,72 $ déclarée pour 2024 dans le rapport 2025 d’Ecosystem Marketplace, tableau 4. Ce prix sert à la simulation ; il n’est pas garanti.
Dans les trois cas, le financeur apporte 10 M$ et le développeur n’apporte pas de trésorerie. Pour comparer simplement, toutes les ventes et tous les paiements sont placés en année 7. Dans la réalité, il faut les répartir selon le calendrier du projet.
Base de comparaison | Hypothèse |
Budget et apport du financeur | 10 M$ dans chaque scénario |
Production commercialisable projetée | 2 millions de crédits |
Coût moyen par crédit projeté | 5 $ |
Prix de revente central | 30 $ par crédit |
Equity | 70 % du capital de la SPV et des crédits réels pour le financeur |
Prépaiement | 12 $ par crédit, soit environ 833 333 crédits fixes |
Répartition projetée en prépaiement | 41,7 % des crédits au financeur ; 58,3 % au développeur |
Horizon simplifié | Financement aujourd’hui ; ventes et distributions en année 7 |
Les 2 millions de crédits sont ceux disponibles après la réserve de sécurité du standard, appelée buffer, la part des communautés et les autres droits de tiers. Le budget est supposé couvrir tous les coûts, y compris le suivi de long terme. Le coût de 5 $ est propre à cet exemple, pas à l’ensemble du marché.
En equity, le financeur apporte les 10 M$ contre 70 % du capital de la SPV. Notre exemple prévoit aussi, par contrat, qu’il reçoit 70 % des crédits disponibles. Le développeur garde 30 %, sans apport de trésorerie. À la production prévue, le financeur reçoit 1,4 million de crédits, soit un coût de 7,14 $ par crédit reçu.
En prépaiement, le financeur achète environ 833 333 crédits à 12 $, pour la même avance de 10 M$. Le développeur garde les quelque 1 166 667 crédits restants. Le financeur est livré en priorité. Ce nombre fixe de crédits distingue notre exemple du streaming proportionnel décrit dans le Carbon Finance Playbook, p. 78.
En dette, le projet rembourse le prêt grâce aux ventes de crédits. Avec des intérêts de 8 % par an ajoutés à la dette pendant sept ans, il devra 17,14 M$. Le remboursement en une seule fois sert ici à comparer les résultats ; un prêt réel peut prévoir plusieurs paiements.
Structure | Valeur reçue par le financeur en année 7 | Gain après son apport de 10 M$ | Solde du développeur | Rendement annualisé du financeur |
Equity : 70 % des crédits réels | 42 M$ | 32 M$ | 18 M$ | 22,75 % |
Prépaiement : 833 333 crédits à 12 $ | 25 M$ | 15 M$ | 35 M$ | 13,99 % |
Dette : 8 % capitalisés | 17,14 M$ | 7,14 M$ | 42,86 M$ | 8 % |
Les rendements retenus sont des ordres de grandeur illustratifs, inspirés des données publiques sur le financement carbone, avant frais et fiscalité.
Si le projet atteint ses prévisions, la dette laisse ici le plus de valeur au développeur, puis le prépaiement, puis l’equity. Cet écart rémunère des risques différents : l’investisseur en equity partage la réussite comme la sous-performance, le prépayeur attend un volume fixé au départ, et le prêteur attend son remboursement. Il faut donc regarder ce que chacun reçoit quand tout se passe bien, mais aussi ce qui reste à payer quand le projet déçoit.
Dans ce scénario central, les deux parties se partagent un gain total de 50 M$ : 60 M$ de ventes moins les 10 M$ investis. Le montant reçu par le financeur comprend sa mise de départ. Les coûts sont déjà financés et ne sont pas déduits deux fois ; aucune valeur de revente de la SPV n’est ajoutée.
Pour un même projet, le coût du capital et les montants qui restent au développeur varient donc fortement selon le financement. Les trois options sont toutefois rarement accessibles au même moment, comme nous l’explorons dans la partie « La maturité du projet et le track record sont deux sujets distincts ».
Prix et volumes : là où les scénarios divergent et où les intérêts doivent rester alignés
Testons maintenant trois productions, 50 %, 100 % et 150 % des prévisions, et trois prix de vente : 12 $, 30 $ et 45 $. L’avance reste de 10 M$ et le prépayeur attend toujours environ 833 333 crédits achetés à 12 $. Le budget ne change pas ; les retards et les dépassements de coûts ne sont pas simulés.
Les tableaux montrent ce qu’il reste au développeur, en millions de dollars, après la part du financeur. En equity, il garde 30 % des ventes. En prépaiement, il vend les crédits restants après livraison au prépayeur. En dette, on retire des ventes la totalité du capital et des intérêts dus : un chiffre négatif signifie que le projet manque d’argent pour rembourser. Les prix sont en colonnes, la production en lignes. Le prépaiement est présenté sans plancher.
Equity
Production / projection | 12 $ | 30 $ | 45 $ |
50 % | 3,60 M$ | 9,00 M$ | 13,50 M$ |
100 % | 7,20 M$ | 18,00 M$ | 27,00 M$ |
150 % | 10,80 M$ | 27,00 M$ | 40,50 M$ |
Prépaiement
Production / projection | 12 $ | 30 $ | 45 $ |
50 % | 2,00 M$ | 5,00 M$ | 7,50 M$ |
100 % | 14,00 M$ | 35,00 M$ | 52,50 M$ |
150 % | 26,00 M$ | 65,00 M$ | 97,50 M$ |
Dette
Production / projection | 12 $ | 30 $ | 45 $ |
50 % | -5,14 M$ | 12,86 M$ | 27,86 M$ |
100 % | 6,86 M$ | 42,86 M$ | 72,86 M$ |
150 % | 18,86 M$ | 72,86 M$ | 117,86 M$ |
À 50 % de production et 12 $ par crédit, les ventes rapportent 12 M$. Le développeur garde 3,60 M$ en equity et 2 M$ en prépaiement. En dette, il manque 5,14 M$ pour couvrir les 17,14 M$ dus. Avec la même production vendue à 30 $, la dette laisse au contraire 12,86 M$ au développeur. Le volume produit et le prix de vente sont bien deux risques distincts.
Quand la production baisse, le prépayeur attend toujours le même nombre de crédits, tandis que l’investisseur en equity en reçoit moins. Dans cet exemple, le prépaiement laisse donc moins au développeur que l’equity sous environ 60 % de la production prévue. Si le projet produit 833 333 crédits ou moins, il ne reste plus rien au développeur sans protection négociée. Des pénalités ou des obligations de remplacement peuvent encore aggraver la situation. Un prix de vente fixé par contrat protège contre la baisse du marché sur les crédits concernés, mais pas contre le manque de crédits à livrer.
Pour le développeur, le bon financement doit tenir dans un scénario dégradé. À moitié de la production prévue, le prépaiement laisse moins que l’equity. La dette peut encore être plus avantageuse à 30 $, mais devient déficitaire à 12 $. Le prix du financement compte autant que la capacité à absorber un choc et à conserver un intérêt économique dans le projet.
Prépaiement : un plancher comme parachute pour le développeur
Le développeur prévoit de garder environ 1 166 667 crédits après livraison au prépayeur. Il peut négocier un plancher qui lui réserve la moitié de cette part, soit environ 583 333 crédits. C’est le parachute retenu dans notre exemple.
On réserve d’abord ces crédits au développeur, puis on livre le financeur, dans la limite de ses 833 333 crédits. Si le projet produit moins que le plancher, le développeur ne peut recevoir que les crédits disponibles. Le plancher protège un volume, pas un revenu garanti. Le tableau garde un prix de 30 $ pour isoler son effet.
Production / projection, prix de 30 $ | Développeur sans plancher | Développeur avec demi-part protégée | Financeur avec plancher |
50 % | 5,00 M$ | 17,50 M$ | 12,50 M$ |
100 % | 35,00 M$ | 35,00 M$ | 25,00 M$ |
150 % | 65,00 M$ | 65,00 M$ | 25,00 M$ |
À moitié de la production prévue, le plancher laisse 17,50 M$ au développeur au lieu de 5 M$, pour un prix de 30 $. À 100 % et 150 %, il ne change rien au partage. Si le prix tombe à 12 $, le développeur reçoit 7 M$ avec plancher, contre 2 M$ sans ; le financeur ne reçoit alors que 5 M$ pour ses 10 M$ investis.
Le financeur accepte ainsi de partager davantage la sous-performance pour que le développeur garde un intérêt à entretenir, suivre et améliorer le projet. Ce parachute aligne leurs intérêts sur le long terme : continuer à générer des crédits reste utile aux deux parties.
Cette protection doit tenir dans tout le contrat. Elle perd son intérêt si des pénalités ou des obligations de remplacement reprennent la part réservée au développeur. Notre calcul suppose une réduction des livraisons finales en cas de sous-production durable. Un report de livraison peut aussi être négocié, avec une limite de temps claire.
La maturité du projet et le track record sont deux sujets distincts
Un projet bien documenté peut être porté par un développeur qui n’a jamais livré de crédits. À l’inverse, une équipe expérimentée peut lancer un projet dans un pays ou un écosystème qu’elle connaît encore peu. Il faut donc regarder à la fois le stade du projet et les résultats déjà obtenus par le développeur.
Voici les financements à explorer selon la situation. Il s’agit d’une grille de lecture, pas de conditions imposées par tous les financeurs.
Situation | Financement à explorer en priorité | Preuve qui fera évoluer la discussion |
Premier projet, faisabilité encore ouverte | Fonds propres du développeur, subventions, capital patient, partenaire stratégique | Droits, consentement, faisabilité et budget documentés |
Projet documenté, premières livraisons encore à venir | Equity de projet, prépaiement, combinaison des deux | Capacité d’exécution, contrat d’achat et risques contractuellement répartis |
Développeur expérimenté, nouveau projet | Equity ou prépaiement, dette possible selon les soutiens et contrats | Expérience réellement transposable au nouveau projet |
Projet opérationnel, livraisons et encaissements démontrés | Dette senior, refinancement ou facilité adossée à des revenus | Flux disponibles, récurrents et suffisamment résistants aux chocs |
Pour un prêteur, le track record est une expérience prouvée : travaux réalisés, coûts maîtrisés, crédits vérifiés et livrés, ventes encaissées. L’expérience de l’équipe compte, mais elle ne remplace pas entièrement les résultats de l’entreprise qui emprunte.
Ces preuves facilitent l’accès à une dette moins chère. Elles ne le garantissent pas : la Banque mondiale relève encore les difficultés d’accès au financement carbone, notamment faute de fonds propres ou de trésorerie suffisante.
Offtake : un prérequis fréquent au financement
Reste une question commune aux trois financements : qui achètera les crédits ? Le développeur doit souvent sécuriser un offtake, un contrat d’achat de tout ou partie des crédits futurs. Si le financeur les acquiert pour ses propres besoins, il est déjà l’acheteur final. Et en prépaiement, le contrat de financement peut lui-même être ce contrat d’achat.
Cet engagement facilite l’accès au financement sans être obligatoire pour tout investissement en equity. Dans l’enquête 2025 de Carbon Capital Lab auprès de 74 développeurs NBS, 85 % des projets financés principalement par dette de projet avaient un offtake signé ou en négociation avancée. Le développeur doit examiner la solidité de l’acheteur, le prix, les volumes, les dates de paiement et les possibilités de résiliation. Un paiement anticipé finance les travaux ; un paiement à la livraison peut soutenir un prêt. Les mêmes crédits ne doivent pas être promis deux fois.
Le calendrier de vente doit aussi guider le début du remboursement du capital. Le développeur doit négocier assez de temps pour mettre en œuvre le projet, faire vérifier la séquestration et vendre les crédits, avec une marge pour les retards. Les intérêts peuvent rester payables pendant cette attente ou s’ajouter à la dette, ce qui augmente le montant dû.
Réserver une poche senior pour le MRV et les coûts de long terme
Financer le lancement ne suffit pas : le projet doit continuer à fonctionner pendant des années. Un développeur avisé réserve donc une poche de crédits pour financer le MRV, c’est-à-dire la mesure, le reporting et la vérification, ainsi que le suivi, la maintenance et la gestion sur la durée. Cette poche est dite senior parce que ses revenus paient ces dépenses en priorité, avant le partage entre développeur et financeurs. Cet ordre doit être convenu dans les contrats et respecter le buffer, les droits des communautés et ceux des autres parties.
Cette réserve paie les coûts du projet ; le plancher décrit plus haut protège la part économique du développeur. Il faut les distinguer. La réserve se calcule avec un budget de long terme et un prix de vente prudent. Seul l’argent restant après ces dépenses peut servir au remboursement : c’est la logique des flux disponibles pour le service de la dette. Notre simulation suppose ces coûts déjà financés, sans les déduire une seconde fois.
Les acteurs proposent souvent plusieurs instruments
Une fois les besoins clarifiés, il faut regarder le montage proposé plutôt que le seul nom du financeur. Dans son appel à projets de 2023, Climate Asset Management proposait du financement contre livraison future de crédits et envisageait aussi l’equity.
La dette existe aussi dans la restauration : IFC a annoncé en juillet 2024 un prêt de 50 M$ pour la stratégie de reforestation de BTG Pactual TIG. Celle-ci associe production forestière commerciale, conservation et restauration. Ses conditions ne sont donc pas directement transposables à un projet de mangrove financé uniquement par le carbone.
Autre exemple, en dehors des NBS : en septembre 2026, Vaulted Deep a obtenu 35 M$ de dette fournie par Mediobanca et arrangée par CFP Energy. Ses contrats de services et de vente de crédits soutiennent le financement. L’activité est le stockage souterrain de déchets organiques, mais le principe reste utile : des revenus contractualisés peuvent attirer des prêteurs.
Les grandes institutions ouvrent aussi de nouvelles possibilités, notamment via la plateforme de garanties du Groupe Banque mondiale. Par un autre mécanisme, l’obligation de 225 M$ liée à la reforestation amazonienne, émise en 2024 sur neuf ans, a mobilisé environ 36 M$ pour Mombak, grâce à une partie des intérêts auxquels les investisseurs renoncent. Leur capital obligataire est protégé à l’échéance, tandis qu’une partie de leur rendement dépend des crédits générés. Ces mécanismes élargissent les sources de financement ; ils ne garantissent pas tous les risques du projet.
Choisir le financement que le projet peut supporter
Un développeur peut commencer avec du capital patient, financer la mise en œuvre par prépaiement, puis envisager de la dette lorsque des flux disponibles et vérifiables le permettent. Il peut aussi combiner ces instruments. Les subventions ou les financements concessionnels peuvent prendre en charge certains besoins que le capital commercial finance difficilement.
Le bon arbitrage compare la valeur conservée, les risques transférés et les obligations qui restent au développeur. Le budget doit continuer à financer le terrain, les engagements communautaires et le suivi de long terme, y compris lorsque la production ou les prix déçoivent.
Démontrer et maîtriser le risque améliore la capacité à négocier le coût du capital. Il faut construire cette preuve avant de négocier le taux.

Commentaires